Articolo aggiornato a novembre 2026.
Se stai pensando di rinnovare una macchina o una linea, l’iperammortamento 2026 può cambiare i conti. Non riguarda solo chi compra macchinari nuovi: a certe condizioni può rientrare anche un revamping. Qui trovi come funziona oggi, cosa serve per accedere e dove un revamping fatto bene può fare la differenza.
Questo articolo spiega la parte tecnica. Per la parte fiscale, parlane sempre con il tuo commercialista.
Cos’è l’iperammortamento 2026
È un’agevolazione prevista dalla Legge di Bilancio 2026 (legge 30 dicembre 2025, n. 199, art. 1, commi 427-436). Ti permette di ammortizzare un investimento in beni strumentali nuovi per un valore più alto del costo che hai sostenuto. Vale per gli investimenti fatti dal 1° gennaio 2026 al 30 settembre 2028.
La maggiorazione conta ai fini IRES e IRPEF, non ai fini IRAP. Le regole operative sono nel decreto MIMIT-MEF del 7 maggio 2026, e le pratiche passano dalla piattaforma del GSE.
Chi può usarlo
Le imprese titolari di reddito d’impresa, a due condizioni: rispettare le norme sulla sicurezza nei luoghi di lavoro ed essere in regola con i contributi dei lavoratori.
Sono escluse le imprese in liquidazione volontaria, fallimento, liquidazione coatta amministrativa, concordato preventivo senza continuità aziendale o altre procedure concorsuali, e quelle con sanzioni interdittive previste dal D.Lgs. 231/2001.
Quali beni rientrano
-
Beni 4.0 materiali e immateriali elencati negli allegati IV e V della legge di bilancio, nuovi e interconnessi con il sistema aziendale. Interconnesso vuol dire che la macchina scambia dati nei due sensi con i sistemi dell’azienda, come gestionale, MES o supervisione.
-
Impianti per produrre energia da fonti rinnovabili da consumare in azienda. Il dimensionamento non può superare il 105% del fabbisogno energetico della struttura.
Una novità importante: all’inizio la legge chiedeva che i beni fossero prodotti nell’Unione europea o nello Spazio economico europeo. Il decreto fiscale di marzo 2026 (D.L. 27 marzo 2026, n. 38, art. 7) ha tolto questo requisito per tutti gli investimenti dal 1° gennaio 2026. Resta solo per i moduli fotovoltaici, che devono essere prodotti nell’UE.
Le aliquote
La maggiorazione si calcola sul costo dell’investimento, per scaglioni:
|
Investimento |
Maggiorazione |
Costo ammortizzabile |
|
Fino a 2,5 milioni di euro |
180% |
280% |
|
Da 2,5 a 10 milioni di euro |
100% |
200% |
|
Da 10 a 20 milioni di euro |
50% |
150% |
Il beneficio parte dal periodo d’imposta in cui invii la comunicazione di completamento, a patto che il bene sia entrato in funzione nello stesso periodo e che il GSE abbia dato esito positivo alle verifiche.
Un esempio
Un’impresa soggetta a IRES investe 100.000 euro in un bene 4.0. Con la maggiorazione del 180% può ammortizzare 280.000 euro invece di 100.000. La maggiorazione vale 180.000 euro di deduzioni in più: con l’IRES al 24%, sono 43.200 euro di imposte in meno, distribuiti negli anni di ammortamento del bene
Iperammortamento e revamping
L’agevolazione premia un salto tecnologico reale dell’impianto, non solo l’acquisto di macchine nuove. Con un revamping una macchina meccanicamente valida può ricevere un controllo PLC o CNC, sensori, monitoraggio, supervisione, interconnessione, un’interfaccia operatore e una sicurezza aggiornate.
In un incontro pubblico organizzato da Confindustria, i rappresentanti di MIMIT e GSE hanno indicato che l’ammodernamento di un macchinario esistente può essere ammesso, se grazie all’intervento il bene acquisisce i requisiti tecnologici richiesti, a cominciare dall’interconnessione. In quella sede è stato indicato anche che i software per PLC, SCADA e HMI rientrano nell’allegato V. Sono indicazioni non ancora diventate FAQ ufficiali: è attesa una circolare con esempi applicativi.
Per questo il revamping va progettato e documentato fin dall’inizio:
-
lo stato della macchina prima dell’intervento
-
cosa viene sostituito o aggiunto, e perché
-
lo stato della macchina dopo, con le caratteristiche richieste dalla legge e l’interconnessione funzionante
Macchina nuova o revamping?
Con l’iperammortamento entrambe le strade possono essere agevolate. Il revamping ha alcuni vantaggi in più: un esborso iniziale più basso, fermi produttivi più brevi e la possibilità di valorizzare macchine che conosci già. Per capire quando conviene, leggi la nostra pagina sul revamping di impianti industriali.
Le comunicazioni al GSE, passo per passo
Tutto passa dall’Area Clienti del sito del GSE, con accesso tramite SPID o CIE. Le comunicazioni sono cinque:
-
Preventiva: la prima, obbligatoria per accedere, con i dati dell’impresa, gli investimenti previsti e le date previste di interconnessione ed entrata in funzione. La piattaforma è aperta dal 12 giugno 2026.
-
Conferma: entro 60 giorni dall’esito positivo della preventiva, dimostrando di aver pagato un acconto di almeno il 20% del costo.
-
Completamento: quando l’investimento è concluso e interconnesso, e comunque entro il 15 novembre 2028. È aperta dal 15 ottobre 2026.
-
Periodica: ogni anno entro il 20 gennaio, sugli investimenti e sull’utilizzo previsto.
-
Integrativa: entro il 30 giugno, con il piano di ammortamento.
Perizia e certificazione: cosa serve
-
Perizia tecnica asseverata: attesta le caratteristiche tecniche del bene e l’interconnessione. La rilascia un ingegnere o un perito industriale iscritto all’albo, oppure un ente di certificazione accreditato.
-
Certificazione contabile: attesta le spese effettivamente sostenute. La rilascia un revisore legale.
Tutta la documentazione, fatture e perizie comprese, va conservata.
La scadenza da segnare: 31 dicembre 2026
Se hai completato e interconnesso un investimento nel 2026, invia la comunicazione di completamento entro il 31 dicembre 2026. Così puoi usare l’iperammortamento già nella dichiarazione dei redditi del 2027.
Si può sommare ad altre agevolazioni?
Sì, con altre agevolazioni nazionali o europee sugli stessi costi, purché non coprano le stesse quote e il totale non superi il costo sostenuto. Nella piattaforma il costo va indicato al netto degli altri contributi. Non vale invece per gli investimenti che usano già il credito d’imposta Transizione 4.0 del 2025.
Se vendi il bene o lo trasferisci all’estero prima della fine del periodo di ammortamento, perdi la parte di beneficio che resta. Fa eccezione la sostituzione, nello stesso periodo d’imposta, con un bene con caratteristiche tecnologiche analoghe o superiori.
Cosa possiamo fare noi
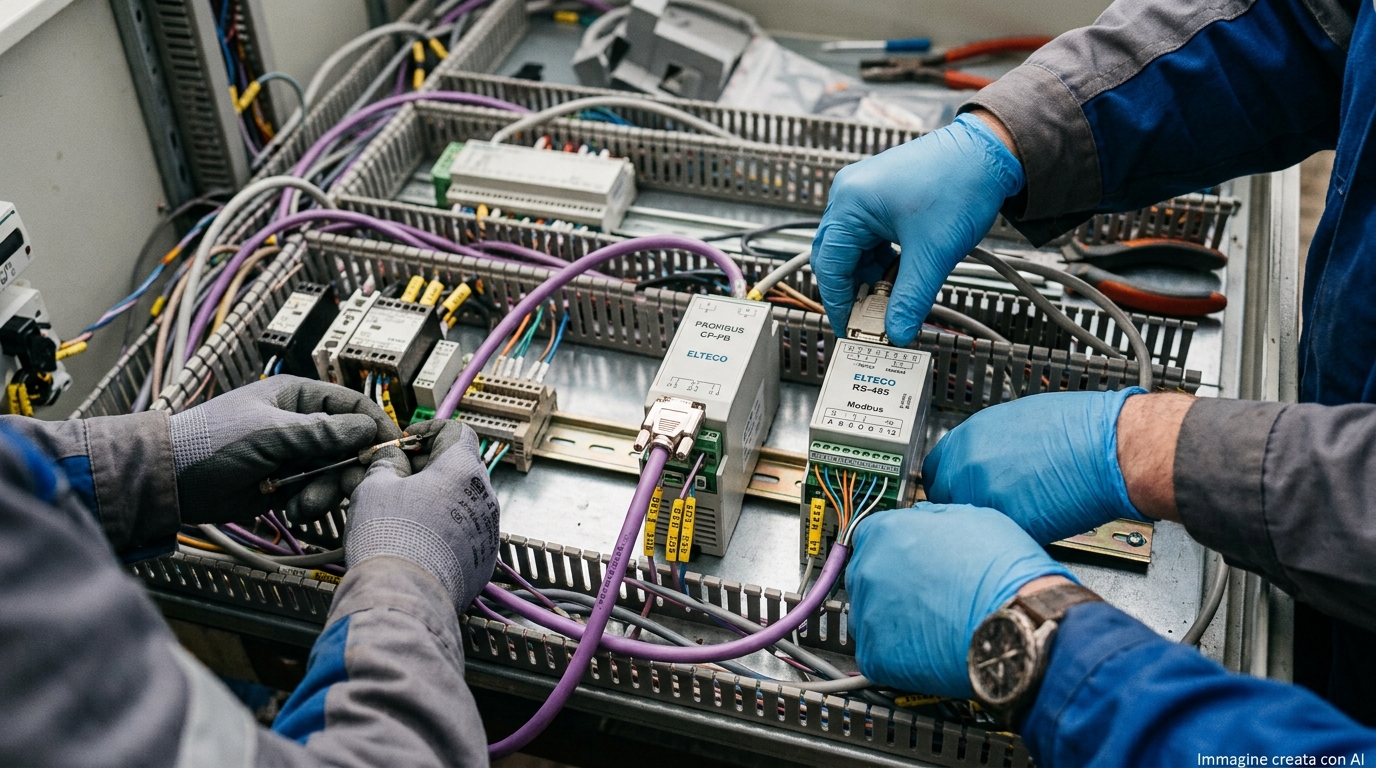
Elteco si occupa della parte tecnica: analisi della macchina, progetto del revamping, quadri, programmazione PLC e SCADA, interconnessione 4.0 e la documentazione tecnica dell’intervento, prima e dopo. Perizia e certificazione contabile restano a carico dei professionisti indicati dalla legge.
Se vuoi capire se il tuo impianto può diventare un investimento agevolato, contattaci.
Hai visto qualcosa di interessante per la tua fabbrica ?
Possiamo aiutarti!
Mandaci un messaggio o telefona ora